

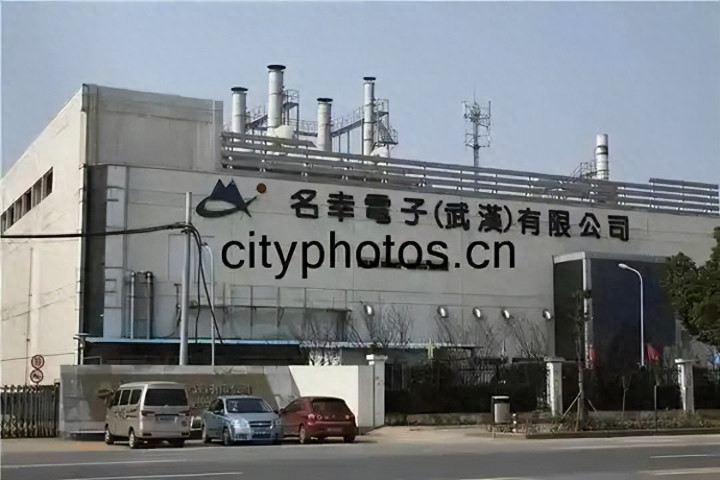
深耕中国市场二十余年的日本高端PCB(印制电路板)巨头Meiko,近期突然砸下400亿日元在越南河内新建工厂,这一动作被视为日企供应链多元化布局的标志性事件。但这场看似决绝的转移,真的是中日产业“分家”的信号吗?
越南凭什么成为日企新宠?不止是人力成本优势
外界首先关注到的,是越南极具诱惑力的人力成本——河内工厂工人月薪仅两千多人民币,不足深圳同岗位的一半。对PCB这类劳动密集型与技术密集型结合的产业来说,人力成本的差异直接影响毛利率,这也是Meiko动心的直接原因之一。
但越南吸引日企的,远不止低价劳动力。2025年前三季度,越南吸引外资达188亿美元,创下五年新高,其中制造业占比高达82.8%,这组数据的背后,是越南精准的产业招商策略。针对半导体及电子产业链,越南几乎敞开大门,不仅提供税收减免,还配套建设产业园区,为企业搭建好“拎包入住”的基础。
三星就是最好的例子,其一半以上的手机产能已转移至越南,立讯、富士康等代工厂也扎堆布局,当地已形成从零部件到组装的完整手机产业链。Meiko选择河内,正是看中了这种产业集聚效应——无需从零开始搭建配套体系,能快速对接苹果、三星等核心客户的高端订单需求。
更重要的是RCEP带来的关税红利,越南与日本、东盟国家的关税大幅降低,产品出口成本进一步压缩。这让越南的综合竞争力远超单纯的成本优势,完美契合日本政府推动的“供应链多元化”战略,帮助企业分散地缘政治带来的风险。
日企的“双向下注”:中国市场的不可替代性
Meiko的转移动作,被部分解读为日企“逃离中国”的信号,但事实并非如此。近一年来,日本化工企业对华投资已超30亿人民币,东丽、三菱化学等巨头纷纷加码中国市场,这种“一边转移、一边加码”的双向布局,才是日企的真实心态。
中国市场的不可替代性,首先体现在庞大的消费需求上。作为全球最大的汽车、新能源和电子消费市场,中国不仅是生产基地,更是核心消费市场,日企若全面撤离,将直接失去这一增长引擎。以汽车产业为例,丰田、本田等车企的在华销量占其全球销量的近三分之一,本地化生产是必然选择。
其次,中国供应链的核心优势从未是低价,而是高效协同的产业生态。中国拥有数千万经验丰富的技术工人,能快速适应高端制造的需求;配套企业遍布全国,能在数小时内响应客户的零部件需求,这种响应速度是越南等东南亚国家短期内无法复制的。比如疫情期间,中国供应链仅用一个多月就恢复了90%以上的产能,这背后是完善的基础设施和强大的组织能力。
值得注意的是,中国企业也在主动参与全球供应链布局,江西融贤声学增资越南建厂就是典型案例。这并非产业转移,而是中国企业利用全球资源优化配置的战略选择,与日企的多元化布局本质上是相同的——都是为了在全球市场中保持竞争力。
供应链重构的本质:全球产业的动态平衡
Meiko的越南建厂动作,本质上是全球供应链重构的一个缩影。近年来,受地缘政治、疫情等因素影响,全球供应链从“效率优先”转向“效率与韧性并重”,多元化布局成为企业的共识。但这并不意味着“去中国化”,而是全球产业的动态平衡。
越南等东南亚国家,凭借成本优势和政策支持,承接了中低端制造业的转移,但在高端制造、复杂供应链体系上,仍与中国存在较大差距。比如越南的港口、公路等基础设施不足,遇到极端天气或地缘冲突,供应链很容易中断;而中国拥有全球最完善的基础设施网络,能有效应对各类风险。
未来的全球供应链,将呈现区域化集聚的趋势:东南亚将成为电子、纺织等中低端产业的集聚地,中国则向高端制造、研发设计、消费市场转型,欧美等国家则专注于核心技术和品牌运营。这种分工并非替代,而是互补,能提升全球产业的整体效率和韧性。
对中国而言,日企的部分转移并非坏事,反而能倒逼国内产业升级。中国企业应抓住机遇,加大研发投入,提升高端制造能力,从“世界工厂”转向“世界研发中心”和“高端制造基地”。同时,积极参与全球供应链布局,利用海外资源拓展市场,实现全球化发展。
捷希缘提示:文章来自网络,不代表本站观点。


